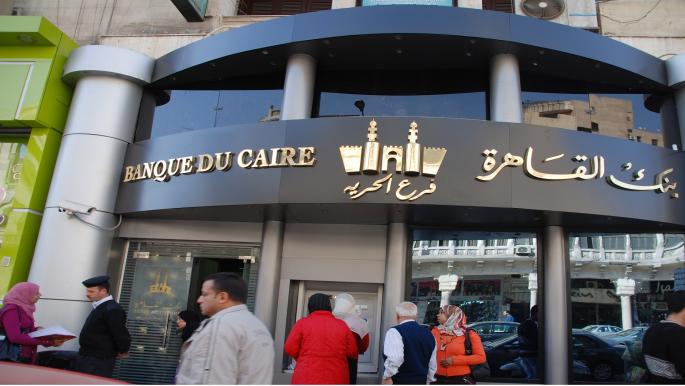
تطرح حكومة الانقلاب 30% من أسهم بنك القاهرة في البورصة، في خطوة تقدمها باعتبارها مدخلاً لتنشيط سوق المال وجذب استثمارات جديدة. لكن وراء الخطاب الرسمي، يبرز سؤال أوسع: لماذا تواصل الدولة بيع حصص في أصول عامة رابحة، فيما تتزايد أعباء الدين وعجز الموازنة؟ وهل تتحول حصيلة البيع إلى استثمار يخفف الضغوط عن الاقتصاد، أم تُستخدم لتغطية التزامات آنية ثم تفقد الدولة مورداً يدرّ أرباحاً مستقبلاً؟
بحسب المعلومات المعلنة، يعتزم بنك مصر، المساهم البائع، طرح 4.575 مليارات سهم من بنك القاهرة، تمثل 30% من رأس المال، على شريحتين للمؤسسات والأفراد. وتُقدّر القيمة المتوقعة للطرح بنحو 24 مليار جنيه، فيما تراوح التقييمات المنشورة للقيمة العادلة للبنك بين 80 و80.5 مليار جنيه. وتقول الحكومة إن العملية ستوسّع قاعدة المستثمرين وتعيد تنشيط برنامج الطروحات الحكومية، بعد تأجيلات متكررة.
لكن خبير البنوك والاستثمار رشاد عبده يرى أن الحاجة إلى تدبير موارد مالية لمواجهة عجز الموازنة وأعباء المديونية من دوافع التوسع في بيع الأصول العامة. ويثير ذلك مخاوف من أن تتحول الطروحات إلى وسيلة سريعة لتوفير السيولة، في ظل صعوبة زيادة الإيرادات من مصادر أخرى. فبيع حصة من أصل قائم قد يحسن مؤشرات مالية على المدى القصير، لكنه لا يعالج وحده أسباب العجز أو كلفة الدين.
بنك رابح في وقت ضاغط
تأتي الصفقة بينما يواصل بنك القاهرة النمو. فقد بلغ إجمالي أصوله 561.2 مليار جنيه بنهاية يونيو/حزيران 2026، وبلغت قروضه 280.3 ملياراً، مقابل ودائع بقيمة 443.9 مليار جنيه، فيما وصلت حقوق الملكية إلى 66.8 ملياراً. وسجل البنك معدل كفاية رأس مال قدره 22.1%، كما يمتلك 233 فرعاً و2205 أجهزة صراف آلي ويقدم خدماته لنحو 3.2 ملايين عميل.
هذه الأرقام تضع سؤال السعر في صلب النقاش: هل تعكس قيمة الطرح ما يملكه البنك من أصول وشبكة فروع وعملاء وقدرة على توليد الأرباح، أم أن حاجة الحكومة إلى السيولة قد تضعف موقفها التفاوضي؟ ويحذر عبده من أن المستثمرين قد يضغطون باتجاه سعر أقل إذا رأوا أن البائع مستعجل على إتمام الصفقة. كما يرى أن تقييم البنك لا ينبغي أن يستند إلى أرباح سنة واحدة، بل إلى قيمته وإمكاناته على المدى الطويل.
وبحسب تحليل مالي لرئيس مجلس إدارة مؤسسة الأهرام الأسبق ونقيب الصحفيين الأسبق ،الخبير الاقتصادى ، ممدوح الولي، جاء بنك القاهرة في المركز الثالث عشر بين 30 بنكاً عاملاً في مصر من حيث العائد على الأصول خلال 2025، بنسبة 3.03%، وفق القوائم المستقلة للبنوك التي أُعلنت بياناتها. ويعني ذلك أن البنك ليس مجرد أصل جامد يُباع مرة واحدة؛ فهو مؤسسة تستطيع مواصلة توليد دخل للدولة ما دامت تحتفظ بحصتها وتديرها بكفاءة.
بين توسيع الملكية وفقدان العائد
في المقابل، يقول الخبير المصرفي محمد بدرة إن الطرح قد يخدم البنك والقطاع العام، عبر دخول مساهمين جدد وتعزيز الإفصاح عن البيانات المالية وتوسيع قاعدة المشاركة في الملكية. كما يرى أن تداول الأسهم قد يتيح للأفراد الاستثمار في البنك، وأن دخول مؤسسات عامة وصناديق تأمين وأوقاف يمكن أن ينوع قاعدة المساهمين.
غير أن الشفافية وتوسيع قاعدة الملكية لا يتطلبان بالضرورة بيع حصة كبيرة إذا أمكن تحقيقهما بإجراءات حوكمة وإفصاح أشمل. كما أن دخول مساهمين جدد لا يضمن تلقائياً تحسن أداء البنك أو استفادة الجمهور؛ إذ يتوقف ذلك على سعر الطرح، وطريقة استخدام الحصيلة، ومدى حماية المصلحة العامة بعد البيع.
وتزداد أهمية هذه الأسئلة لأن الطرح هو أحدث محاولة ضمن مسار امتد سنوات. ويشير التقرير إلى محاولات سابقة في 2008 و2018، فيما تصف الحكومة العملية الحالية بأنها انطلاقة لبرنامج أوسع. وتكرار المحاولات يثير تساؤلاً مشروعاً عن سبب تعثرها سابقاً، وعن الضمانات التي تجعل الصفقة الحالية أفضل للدولة والمواطنين من المحاولات السابقة.
ماذا تفعل الحكومة بحصيلة البيع؟
ليست حصيلة الطرح وحدها معيار الحكم على الصفقة؛ فالأهم هو ما إذا كانت ستُستخدم لخفض الدين أو تمويل استثمارات منتجة، أم لتغطية إنفاق متكرر ثم ينتهي أثرها سريعاً. إذا باعت الدولة جزءاً من بنك يحقق أرباحاً ولم تستخدم المقابل في بناء أصول أو تقليل أعباء المديونية بصورة ملموسة، فقد تستبدل مورداً مستمراً بسيولة مؤقتة.
ومن هنا، لا يقتصر الجدل على مبدأ طرح الأسهم في البورصة، بل يشمل شفافية التقييم، والسعر النهائي، والجهات التي ستشتري، وما ستفعله الحكومة بالأموال. ويظل نجاح العملية مرتبطاً أيضاً بقدرة السوق على استيعابها، خصوصاً مع تزامنها مع طروحات أخرى، وبمدى تحويل اهتمام المستثمرين إلى اكتتاب فعلي.
تقدم الحكومة الطرح بوصفه خطوة لجذب الاستثمار وتنشيط سوق المال. أما منتقدوه فيرونه اختباراً لسياسة أوسع تعتمد على بيع حصص من أصول الدولة لتوفير موارد مالية. وبين الرؤيتين، يبقى معيار المصلحة العامة واضحاً: ألا يُباع أصل مربح تحت ضغط الحاجة إلى السيولة، وأن تُعلن الدولة بوضوح قيمة ما تتنازل عنه، وكيف ستستخدم الحصيلة، وما الذي سيعود على الاقتصاد والمواطنين بعد إتمام الصفقة.